Nuevos retos en la exportación de materiales y logística entre Europa y América Latina
Rutas rotas y cuellos de botella
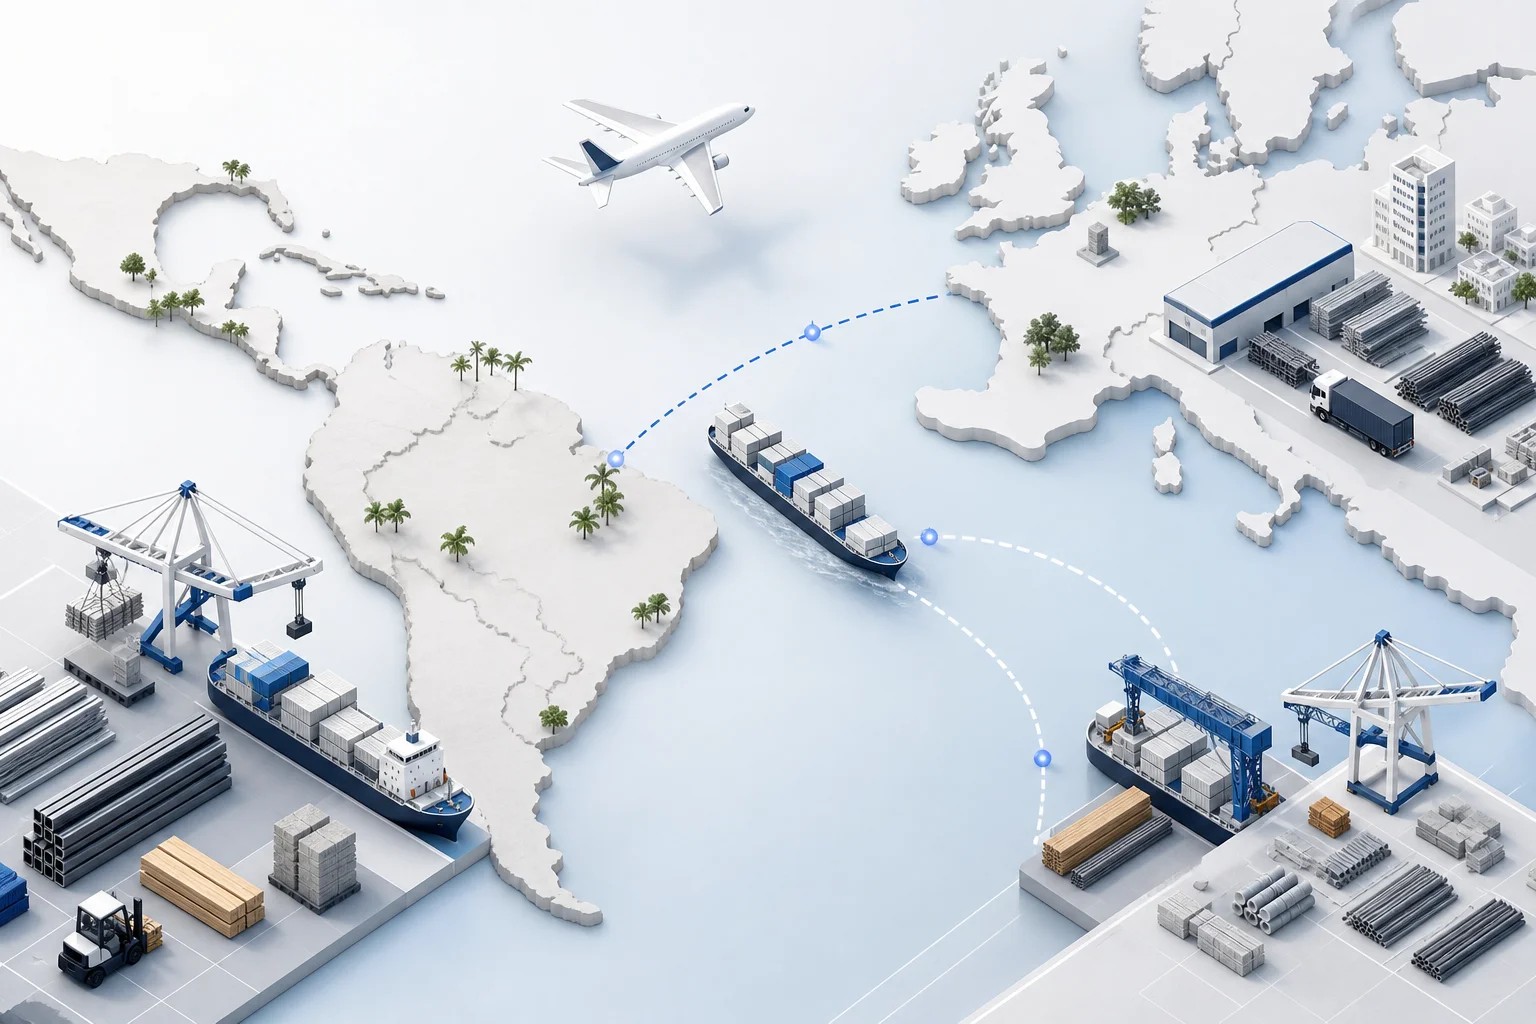
El comercio entre Europa y América Latina ya no circula por las autopistas marítimas tradicionales de 2019. Las restricciones operativas por sequías históricas en el canal de Panamá han reducido los tránsitos diarios, obligando a desviar flujos hacia el cabo de Hornos o corredores terrestres alternativos. Del mismo modo, la inestabilidad y los desvíos alrededor del mar Rojo han alargado los trayectos entre Asia y Europa, tensionando y reordenando las escalas y el trasbordo en hubs neurálgicos como Algeciras, Tánger Med o Cartagena. Para las empresas que exportan e importan maquinaria, acero, resinas poliméricas o material eléctrico, el impacto se traduce en una planificación basada estrictamente en escenarios de contingencia: ventanas de reserva más amplias, fletes con recargos dinámicos y almacenes intermedios estratégicos para absorber la alta irregularidad de los tiempos de entrega. Los nuevos retos en la exportación de materiales y logística exigen visibilidad absoluta sobre el tránsito real en tiempo real, superando la dependencia de tarifas planas. Hoy en día, las navieras ajustan su capacidad operativa mediante blank sailings, haciendo que los índices de flete reaccionen con extrema volatilidad a los anuncios de las asociaciones y no solo a la demanda real de los mercados. En este ecosistema, cualquier puerto congestionado desplaza inmediatamente el problema cientos de kilómetros tierra adentro, impactando de forma directa en el centro logístico del cliente final.
Desafíos logísticos entre Europa y América Latina
-
Analizar rutas marítimas alternativas
Las restricciones operativas en el canal de Panamá obligan a desviar flujos hacia nuevas rutas. Es necesario reevaluar los tiempos de tránsito por el cabo de Hornos.
-
Adaptarse a la normativa europea de carbono
La exigencia de trazabilidad y las nuevas políticas ambientales impactan directamente en el transporte. Las empresas deben certificar sus emisiones y cumplir con los estándares ecológicos.
-
Reevaluar la selección de proveedores
El mito del proveedor más barato queda atrás frente al riesgo de interrupciones. La estrategia de aprovisionamiento prioriza la resiliencia y la cercanía geográfica.
-
Implementar aduanas digitales
La digitalización de los procesos fronterizos acelera la gestión documental. Los nuevos retos exigen sistemas automatizados para evitar cuellos de botella en destino.
-
Optimizar la infraestructura de última milla
La distribución final en los puertos y centros de llegada requiere una coordinación precisa. Se deben superar los riesgos operativos locales para asegurar la entrega final.
¿Por qué el flete marítimo dejó de ser previsible?
La extrema volatilidad de los costos de transporte ha dejado de ser una anomalía coyuntural para instalarse como el régimen operativo habitual. En el mercado actual, los contratos spot conviven con acuerdos anuales indexados a referencias globales como el World Container Index, mientras que cada recargo —ya sea por el factor de ajuste de combustible (BAF), congestión portuaria o tasas de manipulación en terminal (THC)— se revisa con una frecuencia que los presupuestos financieros anuales no logran soportar. A este escenario se suma la estricta disciplina de capacidad impuesta por las grandes alianzas navieras, que retiran buques del mercado o aplican blank sailings para alterar la oferta de espacio en cuestión de semanas. Como resultado, un flete cotizado formalmente en marzo puede dejar de existir en junio. Para el exportador de materiales pesados y voluminosos, el costo del transporte representa un porcentaje crítico del costo final del producto, muy por encima de sectores con mercancías de alto valor añadido por kilo. La consecuencia práctica de esta realidad es la necesidad imperiosa de presupuestar por bandas de fluctuación y no mediante cifras cerradas, negociando cláusulas claras de revisión de tarifas con los clientes finales. Trasladar todo el riesgo de variación de fletes al transportista o al cliente final suele traducirse, a medio plazo, en primas de riesgo ocultas o en roturas de la cadena de suministro.
Normativa europea: carbono y trazabilidad
La Unión Europea ha endurecido drásticamente las condiciones de acceso para mercancías extranjeras mediante exigencias que van mucho más allá de los aranceles tradicionales. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) obliga a declarar formalmente las emisiones incorporadas en la producción de cemento, acero, aluminio, fertilizantes, hidrógeno y electricidad; su fase definitiva convertirá dichas emisiones de CO2 en un coste financiero directo para el importador europeo. Paralelamente, el reglamento europeo sobre deforestación incrementa la presión sobre materias primas como cuero, madera, caucho y sus derivados, exigiendo estrictos sistemas de geolocalización y una debida diligencia totalmente documentada. Para el proveedor de América Latina, una factura comercial ya no es suficiente: se requieren fichas técnicas exhaustivas, rigurosos análisis de composición química, códigos del Sistema Armonizado impecablemente asignados y una trazabilidad de lote transparente e infalible. Un error en la clasificación aduanera de una resina sintética o de una aleación metálica puede derivar en inspecciones físicas prolongadas, demoras críticas y cuantiosas multas. La documentación técnica y regulatoria ha dejado de ser un mero trámite burocrático para convertirse en un componente intrínseco del propio producto exportable.
Condiciones y retos clave en la exportación logística
| Factor operativo | Requisito o desafío |
|---|---|
| Rutas marítimas alternativas | Desvío por sequías y tensiones en el mar Rojo |
| Normativa europea ambiental | Cumplimiento obligatorio de trazabilidad y carbono |
| Aduanas y gestión | Adaptación acelerada a los procesos digitales |
| Costes de flete | Superación de la imprevisibilidad en los precios |
| Mitigación de riesgos | Evaluación integral más allá del proveedor barato |
El mito del proveedor más barato
Existe la falsa creencia generalizada de que el proveedor internacional con el precio FOB más bajo es automáticamente el más rentable, una premisa que la operativa real desmiente de forma sistemática. El indicador financiero verdaderamente relevante es el costo total desembarcado (landed cost): la suma de flete, seguro, tasas portuarias, demoras, inspecciones fitosanitarias, almacenamiento intermedio, mermas físicas y el costo financiero del capital inmovilizado durante el tránsito. En el caso de materiales pesados, un diferencial inicial de cien dólares por tonelada puede evaporarse por completo ante una semana adicional de travesía marítima o un contenedor bloqueado en aduanas por documentación incompleta. Asimismo, es un error asumir que el término de venta (Incoterm) exime al vendedor de los riesgos operativos: bajo el incoterm FOB, si bien el comprador controla la contratación del transporte principal, el exportador sigue siendo plenamente responsable de un embalaje idóneo, la declaración exacta del peso y el estándar de calidad comprometido. Una comparación rigurosa exige modelar el landed cost completo, incluyendo la probabilidad estadística de rechazo en destino y el costo real de reposición. Al realizar este análisis financiero integral, el proveedor supuestamente más económico rara vez mantiene una ventaja competitiva real y casi nunca resulta rentable de forma sostenida.
Nuevos retos en la exportación de materiales y aduanas digitales
La transformación hacia una aduana sin papeles avanza de forma innegable, pero con un desarrollo notablemente heterogéneo entre regiones. Las ventanillas únicas implementadas por las autoridades aduaneras en países como Colombia, Perú, Chile o México permiten presentar declaraciones digitales previas, y las administraciones reconocen progresivamente la figura del Operador Económico Autorizado (OEA) como un estándar clave de confianza y agilidad. No obstante, la adopción de herramientas como el conocimiento de embarque electrónico (e-BL) sigue condicionada a que los actores financieros, bancarios y navieras adopten un estándar tecnológico unificado. Es aquí donde surge uno de los mayores desafíos: garantizar una interoperabilidad real entre plataformas informáticas dispares y asegurar la máxima calidad en el dato que se introduce en el sistema. Un peso bruto mal capturado o un código arancelario duplicado paraliza el despacho de importación con la misma eficacia que un error en un documento físico en papel. Digitalizar los procesos aduaneros no elimina el control administrativo; simplemente lo desplaza hacia la validación previa de los datos maestros. Los exportadores que optimizan sus tiempos de despacho son aquellos que depuran sus bases de datos de producto antes de invertir en nuevo software.
Preguntas Frecuentes sobre Logística
¿Cuáles son los <b>nuevos retos en la exportación de materiales y</b> logística birregional?
¿Cómo afectan las sequías del canal de Panamá a las rutas?
¿Por qué la normativa europea actual impacta en la cadena de suministro?
¿Qué consecuencias tienen los problemas en el mar Rojo para los trayectos?
Tres frentes de riesgo que no dependen del flete
Más allá de las fluctuaciones del transporte marítimo, la exportación de materiales enfrenta tres frentes críticos de vulnerabilidad estructural. El primero es el riesgo cambiario: operar con monedas latinoamericanas expone los márgenes de contratos cerrados en euros a importantes oscilaciones antes de que la mercancía cruce el puerto de origen; el uso de coberturas financieras mediante forwards conlleva costos operativos que no siempre están al alcance de las pymes. El segundo frente es de índole regulatoria y política, donde la modificación imprevista de permisos de exportación, aranceles, cupos o normativas sanitarias suele subordinarse a los ciclos electorales de cada país. El tercer riesgo es la seguridad física de la carga, destacando el robo sistemático en tramos logísticos terrestres y en zonas de espera portuaria, una problemática que incrementa de forma notable las primas de los seguros de transporte y obliga a contratar custodias armadas o a rediseñar rutas alternativas. Ninguno de estos tres factores críticos se soluciona negociando un flete más económico; se gestionan mediante cláusulas de fuerza mayor redactadas con precisión legal, revisiones periódicas de la asignación de responsabilidades bajo los Incoterms 2020 y pólizas de seguros que protejan el trayecto multimodal completo, desde el origen hasta el almacén del cliente.
Infraestructura y última milla en destino
El tramo comprendido entre el puerto de descarga y el cliente final suele ser la fase más costosa, compleja y menos documentada de toda la cadena de suministro internacional. Puertos clave de la región como Santos, Cartagena, Callao, Valparaíso o Manzanillo comparten cuellos de botella estructurales: calados operativos que limitan el acceso de buques portacontenedores de gran porte, obras de dragado con demoras crónicas, congestión severa en temporadas de alta demanda y sistemas de almacenaje portuario con facturación diaria por demoras. A estas limitaciones operativas se suma la estricta fragmentación del cabotaje regional, sujeta a restricciones de carga nacional en varios países, así como una red de carreteras donde eventos climáticos extremos o cortes por protestas sociales pueden interrumpir por completo la entrega final. Los nuevos retos en la exportación de materiales y logística se concentran precisamente en este eslabón: el exportador europeo cotiza habitualmente sobre la base de entrega en puerto (FOB o CIF), descubriendo tarde que su cliente latinoamericano asume un sobrecosto interno imprevisto que altera su rentabilidad y condiciona futuras compras. Conocer con precisión milimétrica los costos reales de la última milla, los tiempos de espera en destino y la capacidad efectiva de recepción y almacenamiento del comprador se ha convertido en una tarea de análisis comercial indispensable, y no en un simple detalle operativo delegado a terceros.
Cómo se prepara un exportador para el próximo ciclo
La respuesta estratégica de las empresas líderes ante este entorno voluble deja atrás la planificación rígida a largo plazo para adoptar un modelo dinámico basado en un tablero de control de escenarios múltiples. La implementación de estrategias de doble aprovisionamiento (dual sourcing) para componentes críticos, la firma de contratos comerciales con cláusulas estrictas de revisión de fletes y tipos de cambio, y el dimensionamiento de un stock de seguridad segmentado según la criticidad del material son medidas que desplazan al tradicional aprovisionamiento anual único. De manera simultánea, resulta prioritario optimizar el diseño del embalaje: reducir el volumen o el peso volumétrico por unidad transportada genera ahorros logísticos muy superiores a cualquier negociación de tarifa de última hora. Asimismo, auditar a los propios proveedores bajo estrictos criterios de huella de carbono y trazabilidad documental permite superar con éxito el filtro normativo europeo antes de la llegada de la mercancía. Finalmente, la relación comercial con el transitario evoluciona: ya no se busca una simple cotización económica, sino inteligencia de mercado en tiempo real sobre congestión portuaria, disponibilidad de equipos y capacidad de bodega. Asumir los nuevos retos en la exportación de materiales y logística como variables estratégicas de gestión —y no como simples incidencias puntuales— es la única vía para preservar los márgenes de negocio cuando las rutas internacionales se complican.